핵심 요약
- 18세 미만 자녀 2명을 양육하는 가구는 자동차 취득세의 50%를 감면받을 수 있다.
- 7~10인승 승용차는 50% 감면이 그대로 적용되지만 5인승 이하 일반 승용차는 감면액이 최대 70만 원이다.
- 감면 차량을 등록 후 1년 안에 정당한 사유 없이 처분하면 감면 세액이 추징될 수 있다.
2자녀 가구도 자동차 취득세 감면 대상이지만 좌석 수에 따라 실제 혜택이 크게 달라질 수 있다. 같은 가격대의 패밀리카라도 5인승과 7인승의 감면 계산 방식이 다르기 때문이다.
원문은 차량가액 4,500만 원을 예로 들어 5인승과 7인승의 취득세 실부담이 87만5천 원 벌어질 수 있다고 설명한다. 다만 좌석 수만 보고 결정하기 전에 가족 구성과 차량 활용도, 옵션 가격까지 함께 계산해야 한다.
2자녀와 3자녀 감면 기준부터 다르다
원문에 따르면 18세 미만 자녀 2명을 양육하는 가구에는 취득세 산출액의 50% 감면이 적용된다. 3자녀 이상 가구의 전액 면제 또는 더 높은 감면과는 기준이 다르다.
인터넷에서 다자녀 취득세가 전액 면제된다는 설명만 보고 2자녀 가구에도 같은 혜택이 적용된다고 생각하면 실제 등록 단계에서 차이가 생길 수 있다.
| 구분 | 7~10인승 승용차 | 5인승 이하 일반 승용차 |
|---|---|---|
| 2자녀 | 산출세액의 50% | 50%, 최대 70만 원 |
| 3자녀 이상 | 원칙적 전액 면제, 일정 세액 초과 시 감면율 적용 | 최대 140만 원 |
4,500만 원 차량으로 계산한 차이
원문은 취득세율 7%를 적용한 4,500만 원 차량의 산출세액을 315만 원으로 계산했다. 7인승은 절반인 157만5천 원을 감면받지만 5인승은 감면 한도 70만 원이 적용된다.
따라서 취득세 실부담은 7인승 157만5천 원, 5인승 245만 원으로 계산된다. 두 모델의 차량 가격이 같다는 가정에서 차이는 87만5천 원이다.
| 항목 | 5인승 | 7인승 |
|---|---|---|
| 차량가액 예시 | 4,500만 원 | 4,500만 원 |
| 산출 취득세 | 315만 원 | 315만 원 |
| 감면액 | 70만 원 | 157만5천 원 |
| 실부담 | 245만 원 | 157만5천 원 |
시트 옵션 가격까지 함께 비교해야 한다
7인승이나 9인승 옵션이 추가 비용을 요구한다면 세금 차이에서 옵션값을 빼야 실제 이득을 알 수 있다. 좌석을 거의 쓰지 않는 가구라면 중고차 수요와 적재공간 차이도 고려해야 한다.
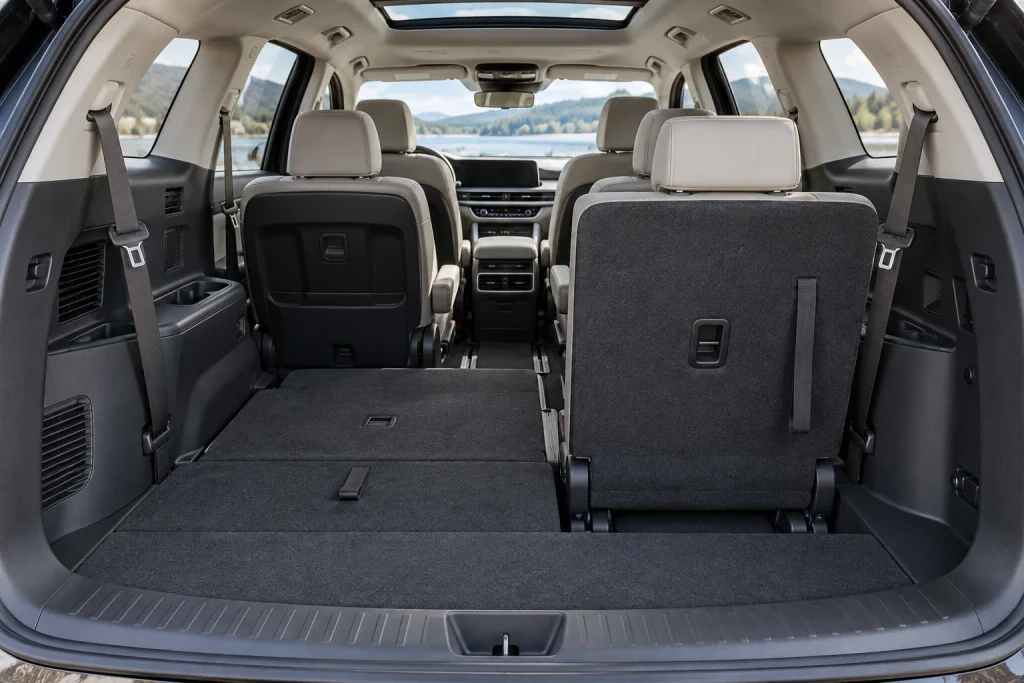
반대로 자녀와 부모가 함께 이동하는 일이 잦다면 좌석 활용 가치까지 더해져 7인승 선택의 실익이 커질 수 있다. 세금 감면만으로 트림을 결정하기보다 총구매비용과 이용 방식을 같이 비교해야 한다.
- 원하는 트림의 차량가액 확인
- 좌석 수에 맞는 감면 한도 적용
- 7인승 옵션 추가금 차감
- 실제 필요한 좌석과 적재공간 비교
신청 전 확인할 명의와 자녀 기준
자녀는 차량 취득일 기준 18세 미만이어야 하며 등록 명의와 공동명의 인정 여부는 관할 지자체에서 확인할 필요가 있다.
감면받은 차량을 등록일로부터 1년 안에 정당한 사유 없이 양도하거나 명의를 옮기면 감면 세액이 추징될 수 있다. 계약 전에 관할 세무 부서에 적용 조건을 확인하는 편이 안전하다.
- 자녀 수와 연령은 취득일 기준으로 확인
- 등록 명의·공동명의 조건 사전 확인
- 1년 이내 처분 시 추징 조건 확인
세금 차이는 구매 판단의 한 항목이다
좌석 수에 따른 감면 차이는 분명하지만 차량 가격, 보험료, 연료비, 옵션과 중고차 가치까지 포함하면 결론은 달라질 수 있다.
가장 정확한 방법은 계약하려는 실제 트림의 견적서를 기준으로 취득세를 계산하고 관할 지자체에 감면 가능 금액을 확인하는 것이다.